从整体出发,为变化留出余地
一项资产是否合适,不只取决于它本身的表现,也取决于它在家庭中承担什么作用。
我们把资产、负债、收入与未来支出放在一起考虑,关注资金何时需要使用、资产是否过度集中,以及现有安排能否支持家庭的长期计划。
规划是在增长、流动性与风险之间作出取舍,让已有的资源更好地服务于家庭的需要,也为未来的变化留出余地。
资产之间的关系
马科维茨的投资组合理论,为理解资产之间的关系提供了重要基础:组合风险不仅取决于每项资产自身的波动,也取决于它们如何共同变化。这是我们考虑资产配置与分散风险时的一个重要依据。
家庭规划还需要结合现金需求、税务、退休与传承等因素;分散不能消除所有风险。
哈里·马科维茨(Harry Markowitz)于 1952 年提出这一理论,并因在金融经济学理论方面的开创性工作,于 1990 年与另两位学者共同获得诺贝尔经济学奖。
识别风险
从家庭整体出发,识别资产、负债与资金需求之间的不匹配。
衡量风险
通过数据和情景分析,衡量潜在影响及其范围。
降低风险
比较可行的调整,安排优先顺序,为不确定性留出余地。
我们可以协助的情形
- 准备退休或调整工作安排
- 想了解现有资产与未来收入,能否支持预期的生活支出。
- 资产集中在房产
- 正在考虑是否分散配置,以及如何逐步安排。
- 自己管理投资
- 遇到税务、退休或传承问题,希望获得更全面的分析。
- 家庭情况发生变化
- 希望结合现在的需要,重新梳理原有财务安排。
- 持有海外资产
- 希望根据规划需要,将海外资金、房产等资源纳入整体考虑。
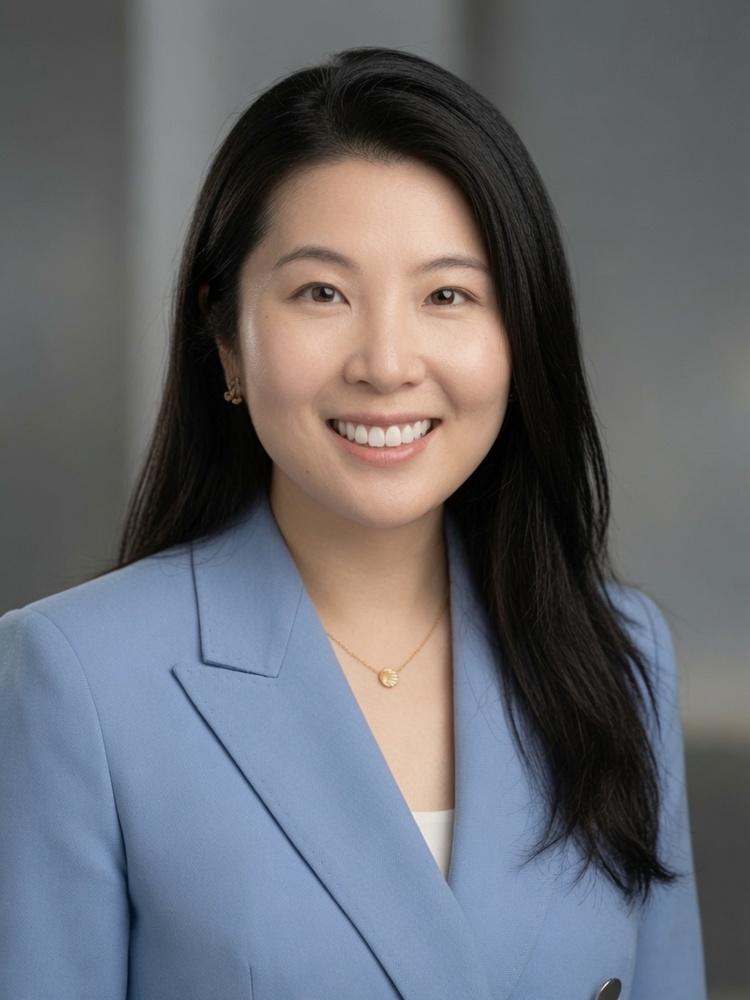
薛源 · Lucinda Xue
CFP® · CIWM® · CIM® · PFP®
创立 Lucid 前,我曾在 BMO、Scotiabank Global Asset Management 和 Canaccord Genuity 工作,拥有逾七年的加拿大财富管理经验。
由同一位顾问负责整体规划,需要时与你的会计师、律师等专业人士协作。
独立执业,中英双语服务;不绑定任何银行、保险公司或投资机构,所有报酬事先书面披露。
认识薛源情景测试如何帮助完善规划
我们通过情景分析,了解市场、利率、家庭支出及传承时点的变化,可能怎样影响你的财务安排。
在连续多年的下跌中(而非某一个坏年份),你的增长与传承目标是否依然成立。
退休期间的现金流是否充足。
任何借贷或保险结构,在条件转为不利时是否依然稳固。
当房价回调或流动性收紧时会怎样。
交接时是否有足够流动性,让资产不必在压力下被迫出售。
我们使用 Conquest 进行财务建模,并根据家庭情况补充相关分析。
看看一份完成的规划长什么样以上是我们思考结构问题的方式,不是对任何结果的承诺。每个家庭的情况,都需要单独评估。
常见问题
他们每个人都把自己那一段做得很好:会计师看今年的税表,律师看手上的文件,银行顾问看他管理的账户。跨境家庭代价最大的错误,几乎都发生在这些交界处——规划师的工作不是取代他们,而是把这些专业意见放到同一张图上。
没有以"遗产"为名的税,但有"视同出售":过世时名下资产按市价视同卖出,几十年的增值在最后一张税表里一次性结算,RRSP/RRIF 余额全额计入(转给配偶通常可递延——递延不是免除)。税单有确定的期限,房产和公司股份却没有确定的买家——真正要提前安排的,是那个时点的流动性。
房产本身没有问题,问题在于集中:现金流可能很紧(纸面富有、手头紧张);市场或政策转向时缺少缓冲;遗产分配时难以分割;跨境持有时两边规则叠加。要不要调整、怎么调整,取决于你的整体情况——网站上的房产模拟器可以让你直观看到集中度的影响。